JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 2 Oktober 2026, Badan Pengelola Investasi Daya Anagata Nusantara atau Danantara Indonesia hingga saat ini belum menerbitkan laporan keuangan. Dokumen yang memuat informasi keuangan badan pengelola investasi tersebut belum tersedia untuk publik berdasarkan bahan sumber yang ada. Kondisi ini membuat keberadaan dan publikasi laporan keuangan Danantara tetap menjadi perhatian.
Laporan keuangan merupakan dokumen penting untuk melihat informasi keuangan suatu badan atau lembaga. Karena itu, ketersediaan laporan keuangan Danantara Indonesia menjadi hal yang dinantikan oleh publik. Sampai informasi ini disampaikan, belum terdapat laporan keuangan Danantara yang dapat diakses sebagai dokumen publik. Pernyataan tersebut menegaskan bahwa laporan keuangan badan pengelola investasi ini masih belum diterbitkan.
Belum tersedianya dokumen tersebut membuat informasi mengenai kondisi keuangan Danantara belum dapat diperoleh melalui laporan resmi yang dipublikasikan. Publik masih menunggu laporan keuangan yang menjadi rujukan untuk memperoleh informasi terkait badan pengelola investasi itu. Perhatian terhadap publikasi laporan tersebut juga berkaitan dengan status Danantara sebagai Badan Pengelola Investasi Daya Anagata Nusantara.
Dengan demikian, informasi utama saat ini adalah bahwa laporan keuangan Danantara Indonesia belum tersedia untuk publik. Bahan sumber tidak menunjukkan adanya laporan keuangan yang telah dirilis hingga saat ini. Publikasi dokumen tersebut masih menjadi perhatian karena laporan keuangan badan pengelola investasi itu belum diterbitkan. Ketersediaan laporan resmi nantinya akan menjadi informasi yang penting bagi pihak-pihak yang memantau Danantara Indonesia.
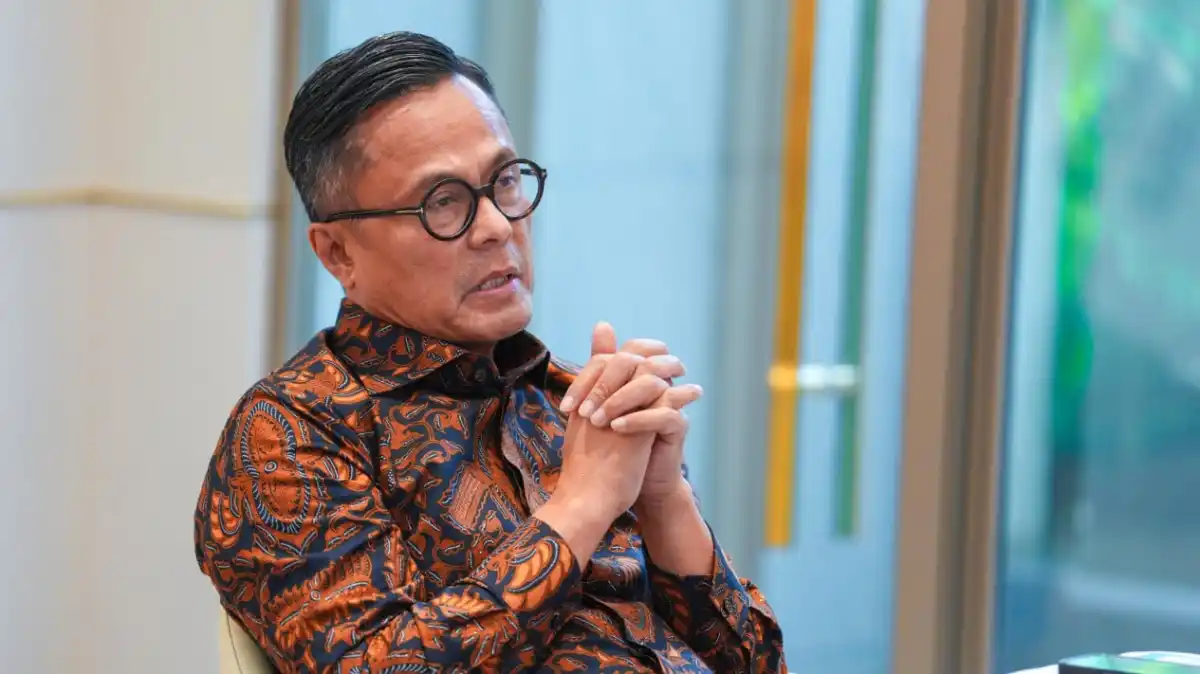
Chief Operating Officer Danantara Indonesia, Dony Oskaria, menyampaikan bahwa laporan keuangan Danantara ditargetkan rampung dan dirilis pada Oktober 2026. Pernyataan tersebut disampaikan di Jakarta pada Jumat, 2 Oktober 2026, ketika proses penyelesaian laporan masih menjadi perhatian dalam agenda pelaporan lembaga.
Dalam keterangannya, Dony menyampaikan, “Insyaallah, mudah-mudahan bulan ini selesai,” merujuk pada target penyelesaian laporan keuangan pada bulan berjalan. Pernyataan itu menunjukkan adanya sasaran agar dokumen tersebut dapat diselesaikan sekaligus dipublikasikan selama Oktober 2026, sesuai jadwal yang telah ditetapkan.
Target tersebut menempatkan Oktober sebagai periode penting bagi Danantara dalam menyampaikan laporan keuangannya kepada publik. Penyelesaian laporan menjadi tahap yang diperlukan sebelum dokumen dirilis, sehingga proses finalisasi dan penerbitan berlangsung dalam rentang waktu yang sama. Keterangan Dony memberikan gambaran mengenai batas waktu yang dituju, tanpa mengubahnya menjadi kepastian bahwa laporan telah selesai pada saat pernyataan disampaikan.
Pada Jumat, 2 Oktober 2026, laporan itu masih berada dalam tahap yang ditargetkan untuk dirampungkan pada bulan tersebut. Karena itu, penyampaian dari COO Danantara Indonesia tersebut menegaskan fokus pada penyelesaian laporan keuangan dan rencana rilisnya dalam Oktober 2026. Informasi mengenai perkembangan berikutnya akan bergantung pada hasil proses finalisasi hingga dokumen tersebut siap diterbitkan.
Laporan keuangan Danantara saat ini masih berada dalam tahap audit oleh Badan Pemeriksa Keuangan (BPK). Tahap ini menjadi bagian penting sebelum laporan tersebut dinyatakan selesai dan dapat disampaikan kepada publik. Karena proses pemeriksaan belum rampung, laporan keuangan itu belum dapat dianggap sebagai dokumen final yang telah diterbitkan.
Audit yang sedang berlangsung menunjukkan bahwa penyusunan laporan telah memasuki fase pemeriksaan eksternal. Dalam proses tersebut, BPK melakukan penelaahan sesuai kewenangannya terhadap laporan keuangan Danantara. Namun, informasi mengenai hasil pemeriksaan, termasuk ada atau tidaknya catatan tertentu, belum disampaikan. Oleh sebab itu, belum terdapat dasar untuk menyimpulkan hasil audit ataupun menyebutkan temuan dari proses tersebut.
Perkembangan ini berkaitan langsung dengan target penyelesaian dan penerbitan laporan keuangan Danantara pada Oktober 2026. Target tersebut sebelumnya disampaikan oleh Dony Oskaria, yang menyatakan bahwa laporan diharapkan rampung dan dirilis pada bulan yang sama. Dengan audit BPK yang masih berjalan, jadwal tersebut masih menjadi arah penyelesaian yang ditetapkan, bukan tanda bahwa laporan telah selesai diterbitkan.
Selama pemeriksaan berlangsung, waktu penyelesaian laporan tetap bergantung pada perkembangan audit serta tahapan administratif setelahnya. Danantara masih perlu menuntaskan proses tersebut sebelum laporan dapat dirilis secara resmi. Karena itu, perkembangan yang dapat dipastikan saat ini adalah bahwa laporan keuangan sedang diperiksa oleh BPK, sementara target finalisasi dan publikasinya diarahkan pada Oktober 2026 sesuai pernyataan Dony Oskaria. Pembaruan berikutnya akan menentukan apakah seluruh tahapan dapat diselesaikan sesuai jadwal yang telah ditargetkan.
Dari sisi swasta, proses audit terhadap Danantara telah dilakukan oleh EY atau Ernst & Young. Nama tersebut dikenal sebagai salah satu perusahaan auditor yang termasuk dalam kelompok Big Four. Keterlibatan EY menjadi bagian tersendiri dalam rangkaian proses pemeriksaan yang berkaitan dengan laporan keuangan Danantara, di luar audit yang sedang dilakukan oleh Badan Pemeriksa Keuangan atau BPK.
Dengan demikian, terdapat proses audit dari pihak swasta yang dijalankan oleh EY dan proses audit oleh BPK yang berlangsung sebagai pemeriksaan terpisah. Penyebutan EY menunjukkan bahwa Danantara melibatkan auditor eksternal dari kalangan perusahaan audit berskala besar. Informasi ini menjadi salah satu unsur dalam perkembangan penyusunan laporan keuangan yang ditargetkan rampung dan dirilis pada Oktober 2026.
Audit oleh EY perlu ditempatkan sesuai konteksnya, yakni sebagai proses yang dilakukan dari sisi swasta, bukan sebagai bagian dari audit BPK. Kedua proses tersebut disebut secara terpisah dalam pembahasan mengenai laporan keuangan Danantara. Pada tahap ini, informasi yang tersedia baru menyebutkan bahwa proses audit telah dilakukan oleh EY, perusahaan auditor yang tergabung dalam kelompok Big Four. Belum ada keterangan lebih lanjut yang disampaikan mengenai hasil audit, rincian laporan, ataupun aspek lain dari pemeriksaan tersebut. Karena itu, fakta yang dapat ditegaskan adalah keterlibatan EY sebagai auditor dari pihak swasta, sementara audit BPK tetap merupakan proses yang berbeda. Pemisahan informasi ini penting agar pembaca tidak menganggap audit swasta dan pemeriksaan BPK sebagai satu kegiatan yang sama. Keduanya berada dalam konteks penyusunan dan pemeriksaan laporan keuangan Danantara, tetapi penyebutan masing-masing menunjukkan adanya perbedaan pihak yang melaksanakan proses tersebut.