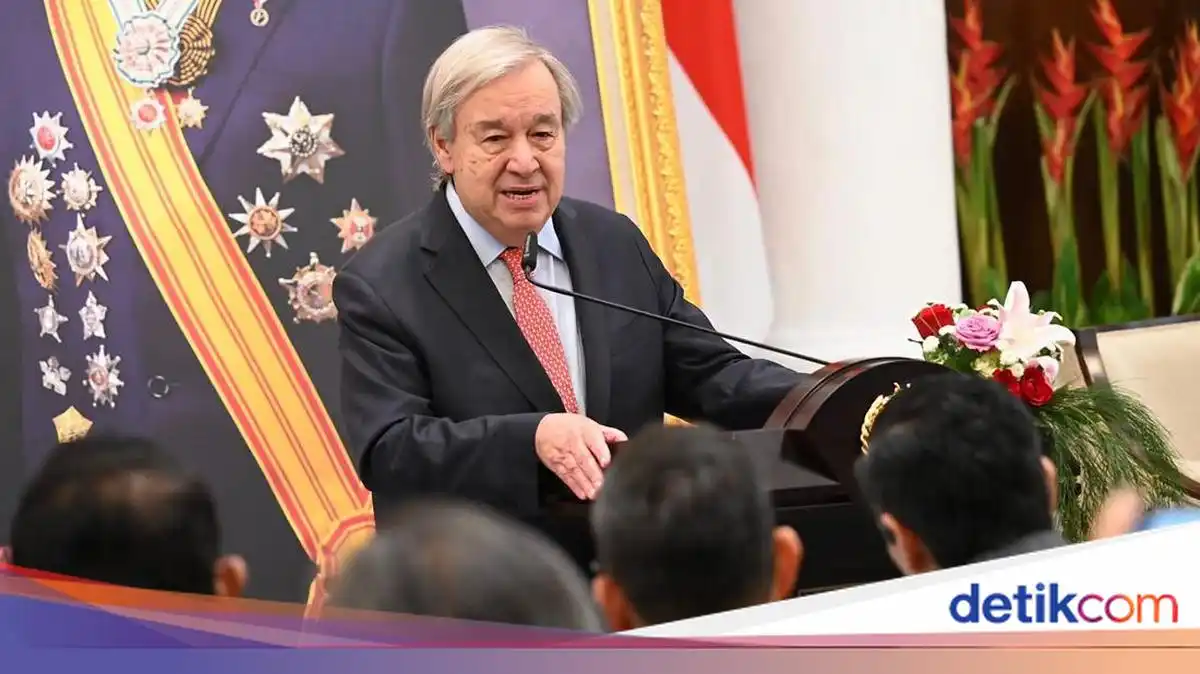
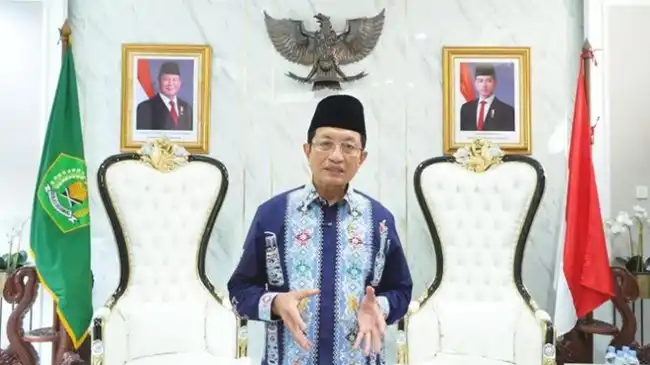
Jakarta | Menteri Agama Nasaruddin Umar menyatakan bahwa status halal atau haram aset kripto dapat berubah seiring perkembangan dan munculnya temuan baru. Dengan demikian, penilaian terhadap aset tersebut tidak harus dipahami sebagai ketetapan yang berlaku tanpa mempertimbangkan perubahan keadaan. Keterangan itu dikutip pada Minggu, 18 Oktober 2026. Pernyataan tersebut menekankan pentingnya melihat persoalan kripto berdasarkan kajian, bukan semata-mata mempertahankan kesimpulan yang telah dibuat sebelumnya.
Dalam menentukan hukum, kajian perlu dilakukan secara objektif dengan memeriksa unsur dharar, yaitu bahaya atau kerugian, serta gharar, yakni ketidakpastian. Kedua unsur itu menjadi perhatian dalam menilai apakah suatu aset kripto dapat dinyatakan halal atau haram. Karena statusnya bisa berubah mengikuti perkembangan dan temuan, pemeriksaan tersebut perlu bertumpu pada hal-hal yang dapat dikaji, bukan pada anggapan yang tidak diuji. Penilaian yang objektif juga berarti memberi ruang bagi hasil kajian baru untuk dipertimbangkan.
Kerangka ini menunjukkan bahwa pembahasan hukum aset kripto berkaitan dengan penilaian terhadap risiko dan ketidakpastian yang melekat pada objek kajian. Apabila terdapat perkembangan atau temuan baru, kesimpulan mengenai statusnya dapat ditinjau kembali. Karena itu, pertanyaan tentang halal atau haramnya kripto perlu dijawab melalui pemeriksaan yang cermat terhadap dharar dan gharar. Keterangan Nasaruddin Umar menegaskan bahwa perubahan status dimungkinkan apabila kajian dan temuan yang tersedia berubah. Dengan pendekatan tersebut, penetapan hukum mengikuti hasil penilaian yang objektif atas bahaya, kerugian, dan ketidakpastian, bukan ditentukan secara terpisah dari unsur-unsur yang perlu diperiksa.
Nasaruddin menjelaskan bahwa penilaian hukum terhadap suatu aset tidak selalu bersifat tetap. Statusnya dapat bergantung pada informasi, keadaan, serta risiko yang diketahui ketika kajian dilakukan. Karena itu, keputusan yang dibuat berdasarkan temuan tertentu dapat ditinjau kembali apabila muncul bukti baru atau kondisi yang melatarbelakangi penilaian berubah. Perubahan penilaian semacam ini bukan berarti keputusan sebelumnya dibuat tanpa dasar, melainkan menunjukkan bahwa hukum dinilai dengan mempertimbangkan fakta yang tersedia pada setiap waktu. Dalam konteks aset digital, termasuk kripto, prinsip tersebut menuntut kehati-hatian dalam membaca hasil kajian.
Jika suatu aset dinilai haram karena terdapat persoalan tertentu, penilaian itu berpeluang berubah apabila kemudian tersedia kejelasan dan persoalan yang menjadi dasar keputusan tersebut tidak lagi ditemukan. Misalnya, kajian lanjutan dapat memberikan informasi yang lebih lengkap mengenai cara kerja, penggunaan, maupun dampak aset bersangkutan. Apabila alasan yang sebelumnya dianggap menimbulkan masalah telah teratasi atau tidak terbukti, para pengkaji dapat menilai ulang status hukumnya. Namun, perubahan seperti itu harus didasarkan pada pemeriksaan yang memadai, bukan semata-mata pada perubahan tren, popularitas, atau pendapat tanpa dukungan fakta.
Arah perubahan juga dapat berlaku sebaliknya. Aset yang pada suatu tahap dinilai halal bisa dinilai berbeda apabila temuan berikutnya memperlihatkan adanya mudarat atau risiko yang sebelumnya belum diketahui, atau belum cukup jelas. Penilaian ulang tersebut memerlukan kajian terhadap bukti dan dampak yang relevan, serta tidak otomatis berlaku hanya karena muncul kekhawatiran. Pernyataan Nasaruddin mengenai kemungkinan berubahnya status hukum menjelaskan sifat penilaian yang bergantung pada kajian dan temuan, bukan pengumuman bahwa status kripto telah berubah. Dengan demikian, pembaca perlu membedakan prinsip umum tentang evaluasi hukum dari keputusan khusus mengenai aset tertentu, yang tetap memerlukan dasar dan penjelasan tersendiri.
Nasaruddin menegaskan bahwa penilaian terhadap aset kripto tetap mengacu pada fatwa Majelis Ulama Indonesia (MUI). Dengan demikian, pembahasan mengenai status kripto tidak dilepaskan dari ketentuan yang telah disampaikan melalui forum fatwa tersebut. Acuan ini penting untuk membedakan status kripto ketika diposisikan sebagai mata uang dan ketika dipandang sebagai komoditas. Kedua posisi itu memiliki ketentuan yang berbeda dalam hasil Ijtima Ulama Komisi Fatwa MUI 2021. Karena itu, penyebutan kripto secara umum belum cukup untuk menggambarkan bagaimana fatwa menilai penggunaannya atau perdagangannya. Penilaian yang dirujuk Nasaruddin mengikuti rumusan MUI, bukan penetapan baru yang terpisah dari hasil kajian tersebut.
Dalam hasil Ijtima Ulama Komisi Fatwa MUI 2021, kripto sebagai mata uang dinyatakan haram. Alasan yang disebut dalam fatwa adalah adanya unsur gharar dan dharar. Ketentuan ini merujuk secara khusus pada kedudukan kripto sebagai mata uang, sebagaimana dirumuskan dalam hasil ijtima. Dengan kata lain, status tersebut berkaitan dengan bentuk penggunaan yang dibahas dalam keputusan MUI. Penjelasan mengenai gharar dan dharar menjadi bagian dari dasar penilaian yang disampaikan, sehingga keduanya perlu disebut bersama saat menerangkan ketentuan itu. Nasaruddin menegaskan bahwa rujukan terhadap fatwa MUI tetap menjadi dasar untuk memahami status tersebut.
Fatwa itu juga membedakan penilaian apabila kripto ditempatkan sebagai komoditas. Dalam kedudukan ini, kripto hanya boleh diperdagangkan apabila memenuhi syarat sil’ah. Syarat tersebut berkaitan dengan adanya manfaat dasar yang jelas. Jadi, kebolehan perdagangan sebagai komoditas tidak dinyatakan tanpa ketentuan, melainkan bergantung pada terpenuhinya syarat yang disebut dalam fatwa. Rumusan ini menjaga pembedaan kripto sebagai mata uang, yang dinyatakan haram karena mengandung gharar dan dharar, dengan kripto sebagai komoditas yang dapat diperdagangkan jika memiliki manfaat dasar yang jelas. Penegasan Nasaruddin mengarahkan pembaca untuk melihat status kripto sesuai kategori dan syarat dalam hasil Ijtima Ulama Komisi Fatwa MUI 2021, tanpa menyamakan kedua posisi tersebut.
Kementerian Agama berperan sebagai penghubung dalam pembahasan persoalan keuangan yang berkaitan dengan prinsip syariah. Peran tersebut disampaikan Menteri Agama Nasaruddin Umar dalam konteks pembicaraan mengenai status aset kripto. Menurut Nasaruddin, isu seperti ini tidak hanya menyangkut kebijakan pemerintah atau pertimbangan teknis, tetapi juga memerlukan pandangan keagamaan yang dapat menjadi rujukan bagi masyarakat. Karena itu, komunikasi lembaga pemerintah dan Majelis Ulama Indonesia (MUI) menjadi bagian penting dari proses pembahasan.
Dalam pelaksanaannya, Kementerian Agama membantu mempertemukan pemerintah, termasuk Kementerian Keuangan, dengan MUI untuk mendiskusikan persoalan keuangan yang membutuhkan penilaian dari sudut pandang syariah. Hubungan ini memungkinkan pihak-pihak terkait bertukar informasi dan memahami pertimbangan masing-masing sebelum suatu persoalan dinilai lebih lanjut. Pemerintah dapat menyampaikan aspek kebijakan dan kondisi yang relevan, sementara MUI dapat memberikan pandangan keagamaan berdasarkan prinsip serta kajian yang menjadi kewenangannya. Kementerian Agama berada dalam posisi yang memfasilitasi komunikasi tersebut, bukan menggantikan penilaian lembaga lain.
Pembahasan bersama juga menunjukkan bahwa penilaian terhadap instrumen atau kegiatan keuangan tidak semestinya dilakukan dengan mengandalkan satu pertimbangan saja. Nasaruddin menekankan pentingnya melihat persoalan secara cermat dan mempertimbangkan dampak yang mungkin timbul. Dalam isu kripto, misalnya, pembicaraan mengenai statusnya dapat berkaitan dengan karakter aset, cara transaksi dilakukan, serta risiko yang dihadapi oleh pihak-pihak yang terlibat. Pertukaran pandangan pemerintah dan MUI membantu menghadirkan konteks yang lebih lengkap, sehingga pembahasan tidak terlepas dari aspek tata kelola maupun prinsip syariah.
Kerangka penilaian yang dikemukakan Nasaruddin menaruh perhatian pada kemungkinan adanya dampak yang merugikan. Persoalan dinilai dengan memperhatikan ada atau tidaknya mudarat, dharar, dan gharar.
Baca juga: Kapal Induk Giuseppe Garibaldi Akan Berubah Nama Menjadi KRI Sriwijaya