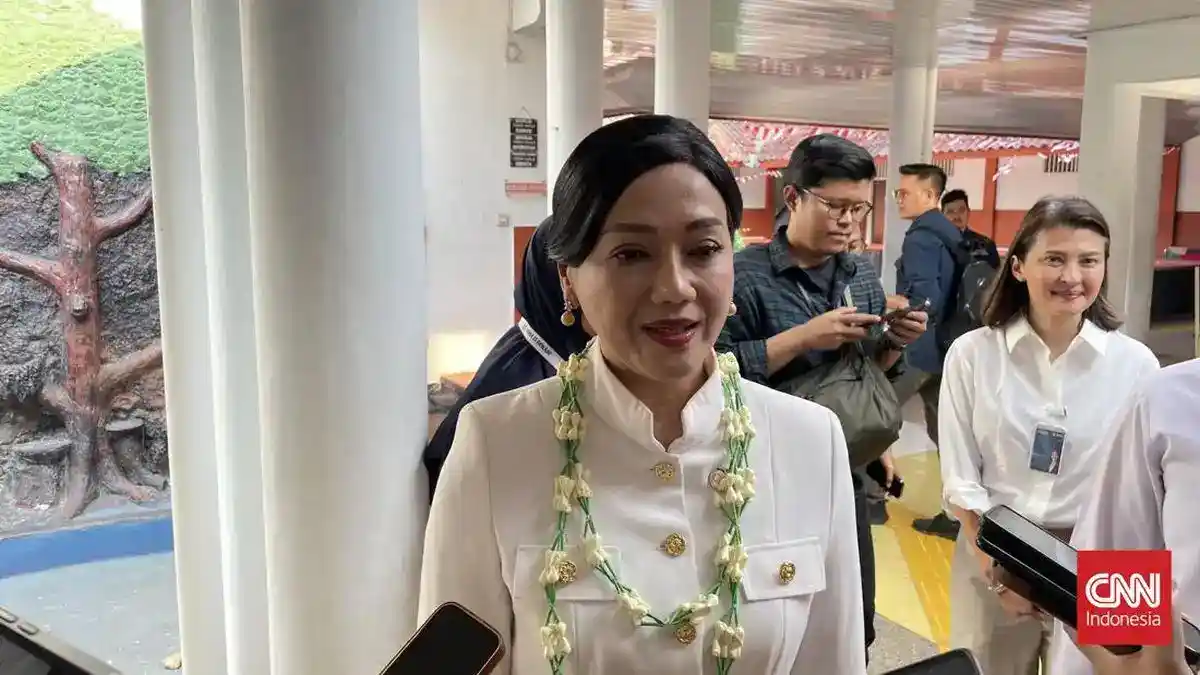
Jakarta | Otoritas Jasa Keuangan (OJK) masih memeriksa 31 saham yang berstatus high shareholder concentration (HSC) dan terindikasi memiliki potensi pelanggaran pidana di pasar modal. Pemeriksaan tersebut belum dapat dipastikan kapan akan berakhir. Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, menyatakan bahwa prosesnya masih berlangsung dan membutuhkan waktu sebelum otoritas dapat menyampaikan kepastian mengenai tahap berikutnya.
Friderica belum dapat memastikan kapan penyidikan atas perkara yang berkaitan dengan saham-saham tersebut rampung. Menurutnya, penanganan kasus pasar modal tidak cukup dilakukan dengan melihat konsentrasi kepemilikan saham semata. OJK perlu mengumpulkan dan menelaah informasi, menguji indikasi yang ditemukan, serta memastikan apakah bukti yang tersedia memenuhi dasar untuk menetapkan adanya pelanggaran pidana. Karena itu, proses pemeriksaan tidak dapat dipercepat hanya demi memberikan tanggal penyelesaian.
Ia menyampaikan keterangan tersebut setelah menghadiri Ijtima’ Sanawi di Grand Mercure Harmoni, Jakarta Pusat, Selasa (20/10). Dalam kesempatan itu, Friderica menekankan bahwa pendalaman harus dilakukan secara cermat. Penilaian atas dugaan pelanggaran memerlukan pembuktian yang mendalam agar keputusan OJK bertumpu pada fakta dan bukti, bukan semata-mata pada dugaan awal yang muncul dari pola kepemilikan saham.
Status HSC menjadi perhatian karena konsentrasi kepemilikan dapat menjadi salah satu sinyal yang perlu ditelaah oleh pengawas. Namun, status tersebut sendiri tidak otomatis membuktikan terjadinya tindak pidana. OJK harus memeriksa setiap kasus dan menilai bukti yang relevan sebelum menentukan tindak lanjut. Dengan demikian, pemeriksaan terhadap 31 saham itu tidak serta-merta menghasilkan kesimpulan yang sama atau selesai pada waktu bersamaan.
Belum adanya perkiraan waktu penyelesaian mencerminkan kehati-hatian OJK dalam menangani perkara yang berpotensi berujung pada proses pidana. Menetapkan tenggat tanpa mengetahui seluruh hasil pendalaman dapat menciptakan ekspektasi yang tidak sesuai dengan kebutuhan pembuktian. Untuk saat ini, fokus otoritas adalah melanjutkan pemeriksaan secara menyeluruh, sembari memastikan setiap kesimpulan memiliki landasan yang memadai. Kepastian mengenai penyelesaian baru dapat diberikan setelah proses tersebut menghasilkan temuan yang cukup.
Dugaan perdagangan terkoordinasi membutuhkan pemeriksaan yang lebih luas daripada sekadar menelusuri perubahan harga atau volume transaksi. OJK perlu mengurai rangkaian perdagangan, waktu dan pola pemesanan, serta keterkaitan akun yang bertransaksi. Langkah ini penting untuk membedakan tindakan yang memang direncanakan bersama dari transaksi yang kebetulan menunjukkan kemiripan. Pola tertentu dapat menjadi petunjuk awal, tetapi belum dengan sendirinya membuktikan adanya pelanggaran atau kesepakatan di para pelaku. Karena itu, penyelidikan harus menguji berbagai kemungkinan dengan data yang memadai, bukan mengandalkan satu indikasi terpisah. Ketelitian tersebut membantu memastikan kesimpulan didasarkan pada fakta yang dapat dipertanggungjawabkan.
Dalam prosesnya, regulator perlu mengidentifikasi pihak-pihak yang diduga terlibat dan membuktikan hubungan di mereka secara cermat. Pemeriksaan dapat mencakup keterkaitan akun, pola komunikasi atau transaksi, serta peran masing-masing pihak dalam rangkaian yang diteliti. Bukti harus menjelaskan bukan hanya bahwa transaksi terjadi pada waktu yang berdekatan, melainkan juga apakah terdapat hubungan yang relevan dengan dugaan koordinasi. Jika keterkaitan belum terverifikasi, penetapan tanggung jawab dan penjatuhan sanksi berisiko tidak memiliki dasar yang cukup. Oleh sebab itu, pihak yang tampak dalam pola awal tidak otomatis dapat dinyatakan bersalah. Keterlibatan harus ditentukan melalui penilaian bukti, konteks, dan penjelasan yang tersedia bagi setiap pihak.
Pernyataan Friderica bahwa perkara pasar modal di berbagai negara pun tidak cepat dituntaskan menegaskan bahwa lamanya proses bukan hal yang khas bagi satu yurisdiksi. Dalam kasus transaksi terkoordinasi, pembuktian terhadap pihak-pihak yang terlibat memerlukan tahapan pemeriksaan dan pengujian yang tidak sederhana. Regulator harus menyusun gambaran utuh dari informasi yang mungkin tersebar, lalu memastikan hubungan sebab-akibat dan peran para pihak sebelum mengambil keputusan. Artinya, pernyataan tersebut bukan alasan untuk mengabaikan urgensi pengawasan, melainkan penjelasan bahwa kecepatan tidak boleh mengorbankan akurasi dan keadilan prosedural. Untuk pemeriksaan atas 31 saham HSC, dugaan awal tetap perlu diuji secara menyeluruh sebelum menjadi dasar sanksi. Proses yang cermat juga menjaga kepercayaan terhadap keputusan regulator dan integritas pasar.
OJK menegaskan bahwa kedudukannya sebagai regulator pasar modal tidak memberi ruang untuk menjatuhkan sanksi secara sewenang-wenang. Kewenangan tersebut harus dijalankan dalam koridor hukum, dengan merujuk pada undang-undang, peraturan, serta prosedur yang berlaku. Karena itu, cepat atau lambatnya penanganan tidak dapat menjadi satu-satunya pertimbangan. Setiap tindakan perlu memiliki dasar yang dapat diuji dan dijelaskan, termasuk bukti serta keterkaitan temuan dan pihak yang dikenai tindakan. Prinsip ini penting agar keputusan pengawasan memiliki landasan kuat, sekaligus menjaga kepastian hukum bagi investor dan pelaku pasar. Penerapan proses yang tertib juga membantu memastikan bahwa penegakan aturan dilakukan secara konsisten, bukan berdasarkan dugaan semata.
Dalam pemeriksaan atas transaksi yang dinilai mencurigakan, pemberian sanksi administratif awal tidak otomatis menutup seluruh proses. OJK masih dapat menelaah temuan baru, menguji indikasi yang muncul, dan menilai apakah bukti yang tersedia memenuhi persyaratan untuk tindakan lanjutan. Pemeriksaan semacam ini mencakup penelusuran pola transaksi, pihak-pihak yang terkait, serta kemungkinan pelanggaran terhadap ketentuan pasar modal. Apabila terdapat informasi tambahan, regulator perlu memeriksa keabsahan dan relevansinya sebelum menarik kesimpulan. Dengan demikian, sanksi awal dan pemeriksaan lanjutan merupakan tahapan yang dapat berjalan dalam rangkaian pengawasan, tetapi masing-masing tetap harus ditopang alasan dan dasar hukum yang memadai.
Bagian pemeriksaan tersebut ditangani oleh Hasan Fawzi dalam kapasitasnya sebagai pejabat yang mengawasi pasar modal, keuangan derivatif, dan bursa karbon. OJK juga mengoordinasikan pembahasan di unsur pengawas pasar modal agar temuan dapat diperiksa secara menyeluruh dan penilaian atas indikasi dilakukan dengan standar yang tepat. Koordinasi diperlukan untuk menyelaraskan data, menguji kecukupan bukti, serta memastikan bahwa langkah yang dipilih sesuai dengan kewenangan dan ketentuan. Selama persyaratan hukum untuk menjatuhkan sanksi belum terpenuhi, regulator perlu melanjutkan pemeriksaan, bukan memaksakan keputusan. Pendekatan ini menjelaskan mengapa penanganan 31 saham HSC tidak serta-merta dapat dipercepat hanya karena sanksi administratif awal telah diberikan. OJK harus memastikan setiap kesimpulan mengenai transaksi dan pihak terkait didukung hasil pemeriksaan yang dapat dipertanggungjawabkan.
Dalam keterangan sebelumnya, Otoritas Jasa Keuangan (OJK) menyebut sebanyak 61 saham pernah masuk dalam pengawasan intensif HSC. Dari jumlah tersebut, sedikitnya 31 saham telah diperiksa dan terindikasi memiliki potensi pelanggaran pidana di bidang pasar modal. Angka itu menggambarkan hasil pemeriksaan yang telah dilakukan, bukan jumlah kasus yang seluruhnya sudah diputus atau berakhir dengan sanksi. OJK terlebih dahulu melakukan pemeriksaan awal terhadap setiap emiten yang tercantum dalam daftar HSC, tanpa pengecualian. Karena itu, pemeriksaan tidak hanya diarahkan kepada emiten yang kemudian dikenai sanksi, melainkan mencakup seluruh perusahaan dalam daftar tersebut untuk menilai aktivitas dan indikasi pelanggaran masing-masing.
Di rangkaian penanganan itu, pemeriksaan terhadap tiga emiten telah selesai dan berujung pada sanksi. PT Dian Swastatika Sentosa Tbk (DSSA) dikenai denda Rp1,5 triliun, setara US$83,3 juta. PT Barito Renewables Energy Tbk (BREN) dijatuhi denda Rp500 miliar atau US$27,8 juta. Sementara itu, PT Petrindo Jaya Kreasi Tbk (CUAN) dikenai denda Rp100 miliar atau US$5,6 juta. Besaran tersebut merupakan sanksi untuk tiga perkara yang penanganannya telah rampung, bukan denda yang mewakili seluruh 31 saham yang disebut telah diperiksa.
Baca juga: Pemeriksaan Pertama Fahd El Fouz Terkait Dugaan Korupsi