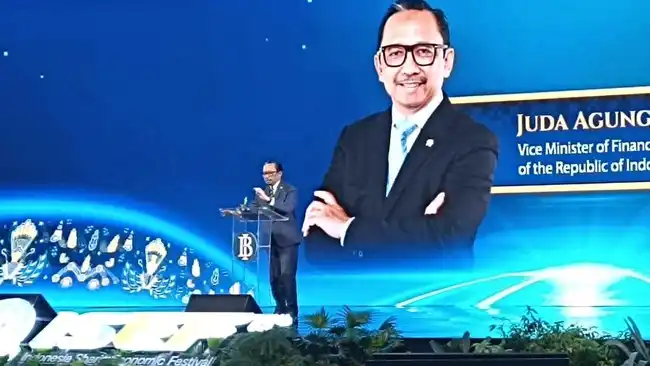
Jakarta | Pengelolaan investasi dana haji memiliki mandat yang berbeda dari investasi yang semata-mata ditujukan untuk mengejar imbal hasil. Dana tersebut berkaitan langsung dengan kebutuhan jemaah dan kewajiban penyelenggaraan ibadah haji, sehingga keamanan, likuiditas, dan kemampuan memenuhi pembayaran pada waktunya perlu menjadi pertimbangan utama. Wakil Menteri Keuangan Juda Agung menegaskan bahwa prinsip kehati-hatian harus mendasari strategi pengelolaan. Menurutnya, besarnya keuntungan bukan satu-satunya ukuran keberhasilan; pengelola juga harus memastikan dana tetap tersedia ketika kewajiban jatuh tempo.
Tantangan muncul karena arus dana dan kewajiban haji bergerak dengan pola yang tidak selalu sejalan. Dana terkumpul secara bertahap dari waktu ke waktu, sementara kebutuhan pembayaran meningkat mengikuti jadwal keberangkatan dan penyelenggaraan haji. Artinya, portofolio harus dikelola agar dapat mendukung kebutuhan yang telah direncanakan tanpa menimbulkan risiko kekurangan likuiditas. Keputusan investasi juga perlu mempertimbangkan kapan dana dibutuhkan, bukan hanya berapa besar potensi hasilnya dalam jangka panjang.
Nilai riil dan ketersediaan dana dapat dipengaruhi sejumlah faktor ekonomi. Inflasi, misalnya, berpotensi menaikkan biaya barang dan jasa yang diperlukan untuk penyelenggaraan haji. Perubahan nilai tukar juga dapat mengubah nilai pembayaran dalam mata uang asing. Selain itu, guncangan harga minyak dapat memengaruhi biaya transportasi maupun kondisi ekonomi yang lebih luas. Perubahan-perubahan tersebut menuntut pemantauan berkala dan perencanaan yang mampu mengantisipasi berbagai kemungkinan.
Risiko tidak hanya berasal dari perekonomian domestik. Volatilitas pasar dapat menyebabkan nilai aset investasi berubah dalam waktu singkat, sedangkan ketidakpastian geopolitik dapat memicu tekanan pada pasar, mata uang, dan harga komoditas. Karena itu, strategi perlu memperhatikan potensi dampak gabungan dari berbagai risiko, sekaligus menjaga keseimbangan hasil, keamanan, dan likuiditas. Juda menyampaikan pandangan tersebut dalam Hajj Fund Forum ISEF 2026 yang berlangsung di Jakarta International Convention Center (JICC), Jakarta, pada Kamis (15/10/2026). Penegasan itu menempatkan perlindungan kemampuan dana memenuhi kewajiban jemaah sebagai landasan penting dalam setiap keputusan investasi.
Prinsip pertama Juda menempatkan kewajiban dana sebagai titik awal keputusan investasi. Pengelola tidak semestinya memilih instrumen hanya karena peluang pasar tampak menarik atau menawarkan imbal hasil tinggi. Sebelum menentukan alokasi aset, mereka perlu memahami kapan dana harus tersedia, berapa jumlah yang diperlukan, serta seberapa pasti kewajiban tersebut. Untuk dana haji, hal ini berarti memetakan kebutuhan pembayaran yang berkaitan dengan keberangkatan jemaah dan komitmen lain. Pendekatan berbasis kewajiban membantu menghindari keputusan yang mengutamakan keuntungan jangka pendek tetapi mengabaikan kemampuan memenuhi kebutuhan nyata. Dengan demikian, risiko investasi dinilai terhadap dampaknya pada pembayaran, bukan semata-mata terhadap perubahan harga pasar atau pencapaian target imbal hasil.
Perencanaan arus kas masa depan perlu menggunakan perkiraan biaya haji yang realistis dengan mempertimbangkan perubahan biaya layanan, nilai tukar, inflasi, serta jadwal penyetoran dan pelunasan. Pengelola juga perlu membedakan kewajiban yang sudah dekat dari kebutuhan yang masih beberapa tahun ke depan. Kalender pembayaran kemudian dapat dibandingkan dengan proyeksi pemasukan, pencairan hasil investasi, dan jatuh tempo aset. Jika waktu pembayaran diketahui, dana yang diperlukan dapat disiapkan bertahap tanpa terpaksa menjual investasi pada saat harga sedang turun. Perkiraan harus diperbarui secara berkala karena biaya dan jadwal dapat berubah; skenario alternatif membantu mengukur kebutuhan dana apabila asumsi dasar meleset.
Kerangka ini merupakan bagian dari pengelolaan aset dan kewajiban: nilai, jangka waktu, dan kemudahan pencairan aset perlu diselaraskan dengan kewajiban yang harus dibayar. Untuk kewajiban jangka pendek, porsi dana likuid yang memadai penting agar pembayaran dapat dipenuhi tepat waktu tanpa bergantung pada kondisi pasar. Sementara itu, dana yang baru dibutuhkan dalam horizon lebih panjang dapat ditempatkan dengan strategi yang sesuai jangka waktunya. Horizon investasi yang lebih panjang memberi kapasitas lebih besar untuk menghadapi fluktuasi dan mengejar portofolio terdiversifikasi dengan pengembalian berkelanjutan. Penyesuaian ini bukan berarti mengabaikan risiko, melainkan memastikan tingkat risiko, likuiditas, dan potensi hasil tetap sejalan dengan jadwal kewajiban.
Prinsip kedua dalam menjaga dana haji adalah mengoptimalkan alokasi aset strategis, bukan semata-mata mengejar tingkat pengembalian tertinggi. Dana ini memiliki tujuan jangka panjang sekaligus kewajiban yang perlu dipenuhi pada waktu tertentu, sehingga keputusan investasi harus berangkat dari kebutuhan dan karakteristiknya. Sasaran pengelolaan perlu dirumuskan secara jelas, termasuk target pertumbuhan, kebutuhan likuiditas, batas risiko, dan jangka waktu investasi. Mandat yang tegas membantu pengelola menilai pilihan secara konsisten serta mencegah perubahan strategi yang hanya didorong oleh pergerakan pasar sesaat.
Alokasi yang tepat juga harus mencerminkan selera risiko yang sesuai dengan kemampuan dana menanggung kerugian dan kebutuhan peserta. Diversifikasi disiplin dapat dilakukan di berbagai instrumen, tingkat jatuh tempo, dan kelas aset, agar sumber risiko tidak terkonsentrasi pada satu pilihan. Misalnya, penempatan dapat diseimbangkan instrumen yang lebih likuid untuk memenuhi kebutuhan dekat dan aset dengan horizon lebih panjang untuk mendukung pertumbuhan. Komposisi tersebut perlu ditinjau berkala, tetapi penyesuaian sebaiknya mengikuti mandat dan perubahan kebutuhan, bukan reaksi spontan terhadap berita atau gejolak harga.
Pengelola seharusnya tidak sekadar mengikuti tren investasi atau memilih kelas aset yang kebetulan mencatat kinerja terbaik pada periode terakhir. Kinerja masa lalu tidak dengan sendirinya menunjukkan kesesuaian untuk tujuan dana haji. Setiap keputusan perlu dinilai berdasarkan sumbangannya terhadap tujuan jangka panjang, dengan memperhitungkan potensi pengembalian, risiko kerugian, biaya pengelolaan, dan ketersediaan dana saat dibutuhkan. Aset dengan imbal hasil menarik, misalnya, belum tentu menjadi pilihan yang tepat jika volatilitasnya terlalu tinggi atau pencairannya sulit. Pendekatan berbasis tujuan ini membantu menjaga keseimbangan pertumbuhan dan keamanan, sekaligus membuat pengelolaan lebih terukur, transparan, dan bertanggung jawab sepanjang perubahan kondisi ekonomi.
Prinsip ketiga dalam menjaga dana haji adalah mengelola risiko penurunan dengan perhatian yang setara dengan upaya memperoleh pengembalian. Kinerja investasi tidak cukup dinilai dari potensi keuntungan ketika pasar tumbuh; ketahanan portofolio juga perlu diuji saat kondisi berubah buruk. Bagi dana yang memiliki tujuan dan jangka waktu tertentu, kerugian besar dapat menghambat pencapaian kebutuhan yang telah direncanakan. Karena itu, pengelola perlu memahami sumber risiko, kemungkinan dampaknya, dan kemampuan dana untuk menanggungnya sebelum mengambil keputusan.
Juda menilai pengujian stres, analisis skenario, dan batasan konsentrasi sebagai perangkat penting dalam proses tersebut. Pengujian stres membantu memperkirakan bagaimana portofolio akan bereaksi terhadap guncangan pasar yang berat, termasuk perubahan tajam pada suku bunga, nilai aset, atau likuiditas. Analisis skenario melengkapi pengujian itu dengan menelaah sejumlah kemungkinan perkembangan ekonomi dan pasar, bukan hanya satu perkiraan dasar. Sementara itu, batasan konsentrasi yang bijaksana mencegah dana terlalu bergantung pada satu penerbit, sektor, jenis aset, atau faktor risiko tertentu.
Perangkat tersebut berguna untuk mengungkap kerentanan yang mungkin tidak tampak dalam kondisi pasar normal. Pengembalian tinggi pada periode yang tenang belum tentu menunjukkan bahwa suatu investasi berkualitas atau sesuai bagi dana haji. Keuntungan itu bisa saja disertai risiko tersembunyi, seperti penurunan nilai yang tajam, sulitnya menjual aset, atau paparan berlebihan terhadap satu sumber pendapatan. Jika dampak terburuknya melampaui kapasitas dana untuk menanggung kerugian, imbal hasil yang menarik tidak dengan sendirinya membenarkan keputusan investasi.
Pengelolaan risiko juga perlu berjalan seiring dengan kepatuhan syariah, bukan diperlakukan sebagai pemeriksaan terpisah di akhir proses.
Baca juga: Penguatan Keamanan untuk Menjaga Iklim Investasi Nasional | Karawang Mencapai Puncak Investasi di Jawa Barat | Tantangan Ketidakpastian Hukum Dalam Investasi di Indonesia