Jakarta | Pajak Kendaraan Bermotor (PKB) merupakan pajak yang menjadi kewajiban pemilik dan/atau pihak yang menguasai kendaraan bermotor. Di DKI Jakarta, ketentuan mengenai pajak daerah, termasuk PKB dan pemanfaatan penerimaannya, diatur dalam Peraturan Daerah Provinsi DKI Jakarta Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah. Karena rincian kebijakan dapat berbeda antarwilayah dan mengikuti peraturan yang berlaku, ketentuan yang dibahas di sini secara khusus merujuk pada aturan di Provinsi DKI Jakarta.
Salah satu ketentuan penting tercantum dalam Pasal 65 ayat (1) Perda tersebut. Pasal ini menetapkan bahwa sedikitnya 10 persen dari penerimaan PKB dialokasikan untuk pembangunan dan/atau pemeliharaan jalan serta peningkatan moda dan sarana transportasi umum. Dengan demikian, batas yang ditentukan merupakan porsi minimum penerimaan yang perlu diarahkan pada kebutuhan infrastruktur jalan dan transportasi publik di Jakarta.
Alokasi untuk pembangunan dan pemeliharaan jalan dapat mendukung penyediaan maupun perbaikan infrastruktur yang digunakan masyarakat dalam kegiatan sehari-hari. Sementara itu, peningkatan moda dan sarana transportasi umum mencakup perhatian pada layanan serta fasilitas pendukung mobilitas publik. Kedua tujuan tersebut tercantum dalam ketentuan yang sama, sehingga penggunaan porsi penerimaan PKB tidak hanya dikaitkan dengan jalan, tetapi juga dengan pengembangan transportasi umum.
Ketentuan alokasi ini menjelaskan arah pemanfaatan sebagian penerimaan PKB, bukan berarti seluruh penerimaan pajak tersebut hanya digunakan untuk dua keperluan itu. Angka sedikitnya 10 persen menetapkan ambang minimum yang harus dialokasikan sesuai ketentuan daerah. Pelaksanaan dan rincian penganggarannya tetap bergantung pada proses perencanaan serta pengelolaan keuangan daerah yang berlaku.
Bagi wajib pajak, aturan tersebut memberi konteks mengenai hubungan pembayaran PKB dan penyediaan infrastruktur serta layanan transportasi di wilayahnya. Namun, penting untuk tidak menggeneralisasikan ketentuan DKI Jakarta sebagai aturan yang otomatis berlaku di seluruh Indonesia. Dasar hukum yang dirujuk adalah Peraturan Daerah Provinsi DKI Jakarta Nomor 1 Tahun 2024, khususnya Pasal 65 ayat (1), sehingga cakupan penjelasan ini terbatas pada ketentuan yang berlaku di Jakarta.
Dalam ketentuan yang mengatur alokasi pajak kendaraan di Jakarta, terdapat dua sasaran yang berkaitan langsung dengan kebutuhan transportasi masyarakat, yaitu infrastruktur jalan dan transportasi umum. Penyebutan kedua peruntukan ini menunjukkan bahwa penerimaan pajak kendaraan diarahkan untuk mendukung prasarana serta layanan mobilitas. Keduanya memiliki fungsi yang berbeda, tetapi saling melengkapi dalam menunjang pergerakan warga di wilayah perkotaan. Jalan menjadi bagian dari jaringan yang digunakan dalam aktivitas sehari-hari, sementara transportasi umum menyediakan layanan perjalanan bagi masyarakat. Dengan demikian, alokasi tersebut mencakup kebutuhan dasar yang berhubungan dengan kelancaran perjalanan dan penyediaan pilihan mobilitas publik.
Peruntukan untuk infrastruktur jalan mencakup dukungan terhadap pembangunan atau pemeliharaan jalan. Pembangunan berkaitan dengan penyediaan dan pengembangan prasarana, sedangkan pemeliharaan bertujuan menjaga kondisi jalan agar tetap dapat mendukung penggunaannya. Ketersediaan jalan yang memadai penting karena berbagai kegiatan masyarakat bergantung pada akses dan konektivitas antarlokasi. Perjalanan menuju tempat kerja, sekolah, layanan, maupun kegiatan lainnya membutuhkan jaringan jalan yang berfungsi. Karena itu, alokasi bagi infrastruktur jalan dapat dipahami sebagai dukungan terhadap aktivitas masyarakat secara luas. Uraian ini menjelaskan tujuan umum peruntukannya, bukan rincian lokasi, bentuk pekerjaan, maupun proyek tertentu.
Sasaran lainnya adalah transportasi umum, dengan tujuan memperkuat layanan mobilitas publik. Dukungan pada peningkatan moda dan sarana transportasi umum berkaitan dengan upaya menyediakan layanan perjalanan yang dapat digunakan masyarakat. Layanan tersebut menjadi bagian penting dari sistem transportasi perkotaan, karena membantu memenuhi kebutuhan mobilitas publik di samping penggunaan kendaraan pribadi. Peningkatan pada moda maupun sarana dapat dipahami sebagai penguatan kapasitas layanan secara umum, tanpa mengandaikan jenis moda, fasilitas, atau kegiatan tertentu. Aturan yang menyebut peruntukan ini tidak dengan sendirinya menjelaskan penggunaan dana secara terperinci. Secara garis besar, kedua sasaran tersebut memperlihatkan bahwa pajak kendaraan berhubungan dengan dukungan bagi jalan sekaligus layanan transportasi umum di Jakarta.
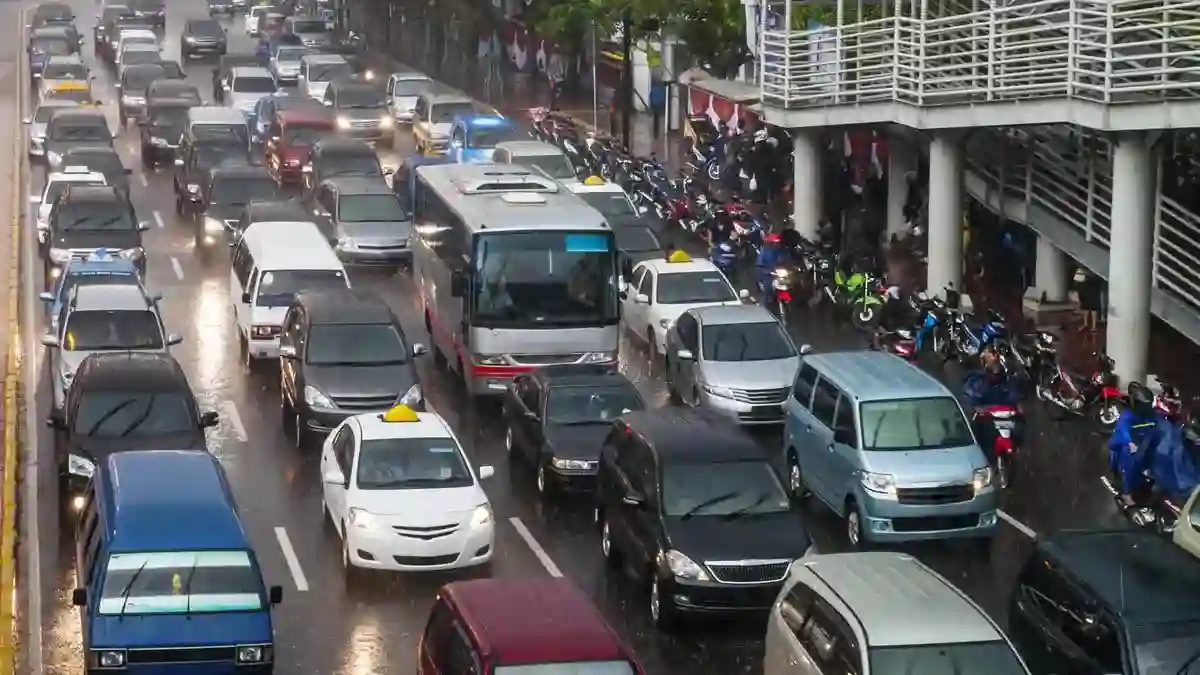
Mobilitas warga Jakarta bergantung pada jaringan jalan yang mendukung beragam kegiatan setiap hari. Jalan digunakan untuk berangkat bekerja, pergi ke sekolah, mengantar anggota keluarga, mendistribusikan barang, serta menjalankan kegiatan usaha. Kelancaran dan keselamatan perjalanan berpengaruh pada kemampuan masyarakat memenuhi kebutuhan, sementara kemacetan dan kondisi jalan yang kurang memadai dapat menambah waktu serta biaya perjalanan. Karena itu, pemeliharaan dan pengelolaan jalan merupakan bagian penting dari layanan publik yang berkaitan langsung dengan kehidupan sehari-hari.
Pajak Kendaraan Bermotor (PKB) dapat dipahami dalam konteks kebutuhan tersebut. Penerimaan dari pajak kendaraan dialokasikan untuk mendukung penyelenggaraan urusan yang berkaitan dengan jalan dan transportasi, sesuai ketentuan yang berlaku. Hubungan ini mencerminkan bahwa penggunaan kendaraan pribadi turut berkaitan dengan kebutuhan untuk menjaga prasarana dan layanan mobilitas bersama. Alokasi penerimaan tersebut tidak dengan sendirinya menunjukkan bahwa suatu proyek tertentu telah selesai atau bahwa perubahan tertentu sudah dirasakan. Penilaian atas hasilnya memerlukan informasi dan evaluasi tersendiri.
Di sisi lain, mobilitas Jakarta tidak hanya ditopang oleh jalan bagi kendaraan pribadi. Warga juga membutuhkan transportasi umum yang andal, mudah dijangkau, dan terus dikembangkan agar dapat melayani perjalanan harian dengan lebih baik. Layanan angkutan umum dapat menjadi pilihan untuk perjalanan kerja, pendidikan, maupun keperluan keluarga, sekaligus mendukung pergerakan orang dan kegiatan ekonomi di kota. Oleh sebab itu, pembahasan mengenai alokasi PKB untuk jalan dan layanan transportasi perlu ditempatkan sebagai bagian dari kebutuhan mobilitas yang saling terkait, bukan semata-mata urusan pengendara kendaraan bermotor.
Dengan memahami fungsi jalan dan pentingnya transportasi umum secara bersamaan, warga dapat melihat alasan penerimaan PKB diarahkan untuk mendukung layanan mobilitas. Pengelolaan yang terbuka dan terencana membantu masyarakat memahami kaitan pajak yang dibayarkan dan kebutuhan publik yang hendak didukung. Pada akhirnya, sasaran kebijakan transportasi adalah menyediakan sistem perjalanan yang mampu melayani berbagai kepentingan warga Jakarta, baik pengguna jalan maupun penumpang angkutan umum, tanpa mengasumsikan hasil tertentu sebelum tersedia bukti pelaksanaan.
Pembayaran Pajak Kendaraan Bermotor (PKB) tepat waktu merupakan bagian dari tertib administrasi yang perlu diperhatikan setiap pemilik kendaraan. Dengan memenuhi kewajiban sesuai jadwal dan prosedur yang berlaku, pemilik dapat menjaga status administrasi kendaraannya tetap tertib serta menghindari kendala yang mungkin timbul akibat keterlambatan. Ketepatan waktu juga membantu proses pencatatan kewajiban perpajakan berjalan lebih teratur. PKB bukan hanya urusan individual pemilik dan instansi pemungut; pembayaran ini turut masuk dalam mekanisme penerimaan pemerintah daerah. Dengan demikian, kepatuhan memiliki dimensi administrasi sekaligus fiskal, tanpa berarti bahwa satu pembayaran tertentu secara langsung menghasilkan perubahan layanan yang dapat dirasakan.
Penerimaan daerah dikelola melalui mekanisme penganggaran dan penggunaan keuangan yang ditetapkan berdasarkan ketentuan yang berlaku. Pengelolaan tersebut mendukung kebutuhan pembangunan serta penyelenggaraan pelayanan publik di berbagai bidang. Besaran penerimaan, prioritas belanja, dan pelaksanaan program ditentukan melalui proses perencanaan dan penganggaran, sehingga hubungan pembayaran pajak dan suatu layanan tertentu tidak sebaiknya disederhanakan. Pembayaran PKB berkontribusi pada penerimaan daerah secara keseluruhan, tetapi tidak dengan sendirinya menjamin bahwa layanan tertentu akan meningkat atau bahwa dana tersebut langsung kembali kepada pembayar dalam bentuk manfaat yang sama.
Dalam konteks transportasi, alokasi anggaran dan dukungan bagi layanan terkait mengikuti peraturan serta kebijakan yang mengatur penggunaan keuangan daerah. Ketentuan tersebut dapat mencakup pembiayaan kebutuhan transportasi, termasuk transportasi umum, sesuai ruang lingkup dan mekanisme yang ditetapkan.
Baca juga: Persija Jakarta Menjalani Laga Di Bali Setelah Tidak Bisa Main Di Jakarta | Keberadaan Hunian TOD: Solusi Cerdas Bagi Pengguna Transportasi Umum | Puncak Kejuaraan MLSC Jakarta Raya 2026/2027 Berhasil Melahirkan Juara Baru