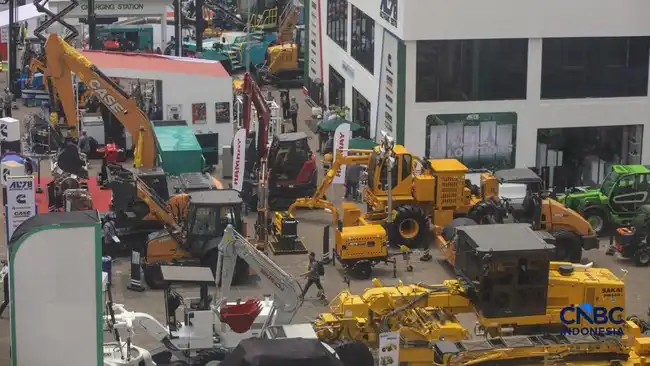
Jakarta | Penyaluran pembiayaan alat berat oleh perusahaan pembiayaan atau multifinance masih tertahan. Data Otoritas Jasa Keuangan (OJK) per Agustus 2026 menunjukkan, pembiayaan alat berat hanya tumbuh 0,12% secara tahunan (year-on-year/yoy), menjadi Rp48,50 triliun. Angka tersebut menggambarkan pertumbuhan yang sangat tipis dibandingkan dengan nilai pembiayaan yang telah disalurkan pada periode sebelumnya.
Perkembangan itu menjadi perhatian karena alat berat digunakan oleh berbagai sektor kegiatan ekonomi. Meski demikian, OJK masih memperkirakan pembiayaan alat berat dapat tumbuh positif ke depan, seiring dengan perkembangan aktivitas sektor-sektor pengguna alat berat. Proyeksi tersebut tetap disampaikan dengan mempertimbangkan dinamika perekonomian global yang dihadapi industri.
Pernyataan Agusman tersebut disampaikan dalam jawaban tertulis konferensi pers Rapat Dewan Komisioner Bulanan (RDKB) September 2026. Pernyataan itu dikutip pada 13 Oktober 2026. Dengan demikian, posisi per Agustus memperlihatkan bahwa penyaluran pembiayaan alat berat belum mencatat ekspansi yang berarti, sementara OJK tetap melihat peluang pertumbuhan dari berlanjutnya aktivitas sektor-sektor yang memanfaatkan peralatan tersebut.
Di tengah perlambatan pembiayaan alat berat, sektor energi terbarukan dipandang sebagai salah satu sumber pertumbuhan baru yang dapat membuka ruang diversifikasi bagi perusahaan multifinance. Peluang ini berkaitan dengan rencana pembangunan infrastruktur energi yang membutuhkan dukungan peralatan, termasuk alat berat, sejak tahap persiapan lahan, pengangkutan material, konstruksi, hingga pemeliharaan fasilitas.
Salah satu program pemerintah yang berpotensi menciptakan kebutuhan tersebut adalah pembangunan pembangkit listrik tenaga surya (PLTS) dengan kapasitas total 100 GWp. Pengembangan dalam skala besar dapat memerlukan berbagai jenis alat, seperti excavator, bulldozer, crane, forklift, dan kendaraan pengangkut. Kebutuhan aktualnya akan bergantung pada desain proyek, lokasi, metode konstruksi, serta tahapan pelaksanaan yang ditetapkan oleh masing-masing pengembang.
Peluang lain berasal dari rencana pengolahan sampah menjadi energi listrik (PSEL). Fasilitas semacam ini berpotensi membutuhkan alat berat untuk pengumpulan, pemindahan, pemilahan, dan pengolahan material. Dengan demikian, proyek PSEL dapat menjadi bagian dari ekosistem pembiayaan yang lebih luas, meskipun bentuk kebutuhan peralatan dan skema pengadaannya masih perlu disesuaikan dengan karakteristik setiap proyek.
Otoritas Jasa Keuangan (OJK) melihat pengembangan energi terbarukan sebagai peluang bagi multifinance untuk memperluas portofolio pembiayaan. Agusman menyatakan bahwa pengembangan proyek energi terbarukan dapat menjadi peluang diversifikasi pembiayaan alat berat oleh multifinance. Pernyataan ini menunjukkan bahwa perusahaan pembiayaan tidak hanya dapat mengandalkan sektor konstruksi konvensional, pertambangan, atau perkebunan, tetapi juga mempertimbangkan rantai pasok proyek energi bersih.
Namun, pemanfaatan peluang tersebut memerlukan penilaian yang cermat terhadap kelayakan proyek, kepastian kontrak, kemampuan debitur, nilai aset, dan risiko pelaksanaan. Proyek energi terbarukan juga memiliki struktur pendanaan dan profil risiko yang berbeda dari pembiayaan alat berat pada umumnya. Karena itu, pengembangan produk pembiayaan, kemitraan dengan pengembang, serta pemahaman terhadap kebijakan pemerintah akan menjadi faktor penting sebelum penyaluran pembiayaan dilakukan.
Perlambatan pembiayaan alat berat berlangsung di tengah kinerja pembiayaan multifinance pada sektor produktif yang masih menghadapi tekanan. Per Agustus 2026, pembiayaan multifinance ke sektor produktif tercatat terkontraksi 1,81% secara tahunan menjadi Rp241,88 triliun. Nilai tersebut setara dengan 44,44% dari total piutang pembiayaan multifinance. Kondisi ini menunjukkan bahwa penyaluran dana untuk kegiatan usaha, investasi, dan pengadaan aset produktif belum sepenuhnya pulih, termasuk pada segmen alat berat yang bergantung pada aktivitas konstruksi, pertambangan, perkebunan, serta proyek infrastruktur.
Penurunan terutama terlihat pada pembiayaan investasi yang menyusut 4,47% menjadi Rp169,12 triliun. Pelemahan tersebut mencerminkan sikap lebih selektif perusahaan pembiayaan dalam menyalurkan dana untuk pengadaan barang modal, termasuk kendaraan dan mesin berkapasitas besar. Sebagai pembanding, pembiayaan modal kerja masih tumbuh 5,40% menjadi Rp54,38 triliun. Pembiayaan multiguna juga meningkat 4,58% menjadi Rp257,38 triliun. Perbedaan kinerja ini memperlihatkan bahwa kebutuhan likuiditas jangka pendek dan konsumsi tumbuh lebih baik dibandingkan pembiayaan untuk ekspansi kapasitas usaha.
Pada segmen usaha mikro, kecil, dan menengah (UMKM), pembiayaan multifinance mencapai Rp157,37 triliun. Pembiayaan investasi menjadi komponen terbesar, yakni Rp83,55 triliun atau 53,09% dari total pembiayaan UMKM. Struktur tersebut menegaskan pentingnya pembiayaan aset produktif bagi keberlanjutan dan peningkatan kapasitas usaha, meskipun penyalurannya perlu disesuaikan dengan kemampuan debitur serta prospek sektor terkait. Agusman menegaskan bahwa penyaluran pembiayaan ke sektor produktif tetap didorong, dengan memperhatikan prinsip kehati-hatian, penerapan manajemen risiko, dan tata kelola yang baik. Pendekatan ini diperlukan agar ekspansi pembiayaan berlangsung sehat, sekaligus menjaga kualitas aset dan stabilitas industri multifinance.
Kinerja industri multifinance menunjukkan arah yang tidak sepenuhnya sejalan dengan pelemahan pembiayaan produktif. Hingga Agustus 2026, laba bersih industri multifinance tercatat tumbuh 19,04% secara tahunan menjadi Rp17,38 triliun. Otoritas Jasa Keuangan (OJK) juga memperkirakan laba industri masih akan tumbuh positif hingga akhir 2026. Perkembangan tersebut menggambarkan bahwa tekanan pada sejumlah segmen pembiayaan belum menghapus kemampuan industri dalam mempertahankan kinerja keuangan.
Kendaraan bermotor tetap menjadi salah satu portofolio utama perusahaan pembiayaan. Namun, total pembiayaan kendaraan bermotor terkontraksi 0,68% secara tahunan menjadi Rp403,02 triliun. Di sisi lain, pembiayaan untuk kendaraan listrik atau hybrid mencatat pertumbuhan lebih tinggi, yakni 34,67% menjadi Rp26,20 triliun. Data tersebut menunjukkan adanya perbedaan kinerja pembiayaan kendaraan bermotor secara keseluruhan dan pembiayaan kendaraan dengan teknologi listrik atau hybrid. Angka-angka itu mencerminkan perkembangan portofolio industri tanpa menjadi dasar untuk menyimpulkan faktor penyebab kenaikan laba maupun pertumbuhan pembiayaan kendaraan listrik.
Secara kelembagaan, industri multifinance saat ini terdiri atas 144 perusahaan pembiayaan. Jumlah tersebut mencakup 141 perusahaan pembiayaan konvensional dan tiga perusahaan pembiayaan syariah full fledged. OJK belum menerima pengajuan izin usaha perusahaan pembiayaan baru. Meski demikian, regulator sedang memproses sejumlah permohonan perubahan kepemilikan, merger, dan akuisisi. Kondisi ini menunjukkan bahwa dinamika industri tidak hanya berlangsung melalui penyaluran pembiayaan, tetapi juga melalui perubahan struktur kepemilikan dan konsolidasi perusahaan yang telah beroperasi.
Baca juga: Komitmen Klaten dalam Pengembangan Energi Baru Terbarukan | Kekalahan Perdana De Red FC, Aji Santoso Tanggapi Peluang dan Krisis Pemain | Uji Coba Rute Baru LRT Jakarta: Peluang dan Harapan Masyarakat