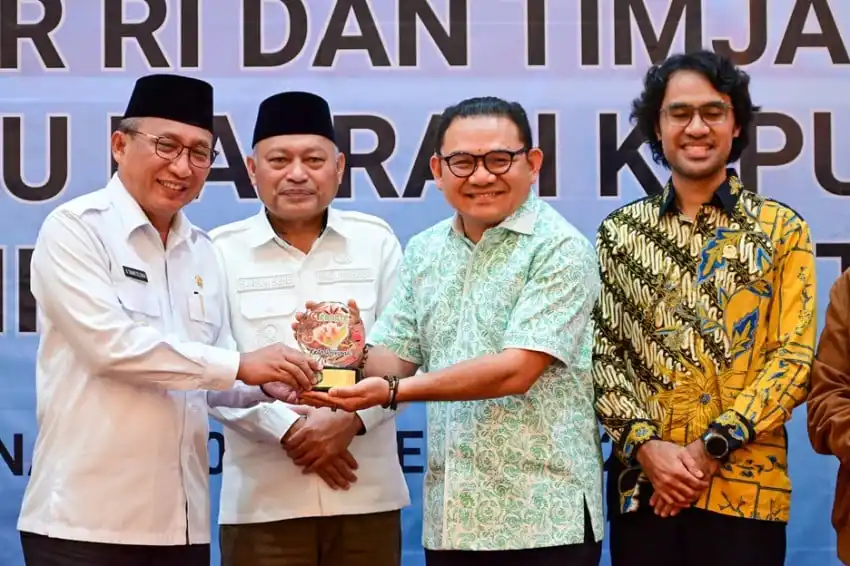
BOGOR, JAWA BARAT — Berdasarkan laporan yang diterbitkan pada 5 Oktober 2026, Direktur Jenderal Pajak Bimo Wijayanto menegaskan bahwa pelaku usaha orang pribadi dengan peredaran bruto atau omzet tidak lebih dari Rp500 juta dalam satu tahun tidak dikenai pemungutan Pajak Penghasilan (PPh) Pasal 22 oleh marketplace. Penegasan tersebut disampaikan dalam media gathering Kementerian Keuangan yang berlangsung di Bogor pada 5 Oktober 2026.
Pernyataan ini memberikan kejelasan bagi pedagang yang menjalankan kegiatan usaha melalui platform perdagangan elektronik. Selama peredaran bruto mereka dalam satu tahun tidak melebihi Rp500 juta, marketplace tidak melakukan pemungutan PPh Pasal 22 atas transaksi yang dilakukan oleh pelaku usaha orang pribadi tersebut.
Batas omzet Rp500 juta menjadi bagian penting dalam penjelasan Direktorat Jenderal Pajak (DJP) mengenai kebijakan pemungutan pajak melalui marketplace. Angka tersebut menempatkan pedagang dengan skala usaha kecil dalam kelompok yang tidak dikenai pungutan PPh Pasal 22 oleh platform digital tempat mereka berjualan.
Dengan adanya penegasan dari DJP, pelaku usaha kecil dapat memperoleh gambaran yang lebih jelas mengenai perlakuan pajak atas aktivitas perdagangan melalui marketplace. Ketentuan mengenai batas peredaran bruto tersebut juga menunjukkan perhatian terhadap kondisi pedagang yang masih mengembangkan usahanya dengan nilai omzet yang terbatas.
Penyampaian langsung oleh Bimo Wijayanto dalam forum media gathering Kementerian Keuangan di Bogor memperkuat pesan bahwa pedagang orang pribadi dengan omzet maksimal Rp500 juta tidak dipungut PPh Pasal 22 oleh marketplace. Batas tersebut menjadi bentuk perlindungan bagi pelaku usaha kecil agar kegiatan perdagangan mereka tetap memperoleh ruang untuk tumbuh tanpa dikenai pemungutan pajak tersebut melalui platform marketplace.
Bagi pedagang yang tetap dikenai pemungutan PPh Pasal 22 oleh marketplace, pajak yang dipungut tersebut tidak serta-merta menjadi beban pajak tambahan yang tidak dapat diperhitungkan. Menurut penjelasan Bimo, jumlah PPh Pasal 22 yang telah dipungut oleh platform dapat diperhitungkan dalam penghitungan kewajiban pajak pedagang pada akhir tahun pajak. Mekanisme ini memungkinkan pajak yang sudah dibayarkan melalui marketplace menjadi pengurang atas PPh terutang.
Pengurangan tersebut dilakukan ketika pedagang menghitung kewajiban pajaknya dalam Surat Pemberitahuan Tahunan pajak penghasilan. Bukti pemungutan yang diterima dari marketplace menjadi dasar untuk mencatat jumlah pajak yang telah dipungut. Dengan demikian, pedagang dapat memperhitungkan pembayaran tersebut terhadap PPh yang masih harus dibayar berdasarkan hasil penghitungan pajak selama satu tahun.
Ketentuan ini berlaku bagi pedagang dalam negeri yang menggunakan tarif umum ketika menghitung kewajiban pajaknya. Dalam konteks tersebut, PPh Pasal 22 yang dipungut marketplace dapat digunakan sebagai kredit pajak. Kredit pajak berarti pajak yang telah dipungut sebelumnya diperhitungkan dalam menentukan jumlah PPh terutang dalam pelaporan tahunan.
Apabila setelah penghitungan terdapat PPh terutang, nilai PPh Pasal 22 yang telah dipungut dapat mengurangi jumlah yang harus dilunasi pedagang. Karena itu, pedagang perlu menyimpan dan menggunakan bukti pemungutan dari platform sebagai bagian dari administrasi pelaporan pajaknya. Perhitungan tetap dilakukan dalam SPT Tahunan sesuai kewajiban pajak pedagang dan tarif umum yang digunakannya. Penjelasan ini berkaitan dengan perlakuan atas pajak yang telah dipungut bagi pedagang yang memenuhi ketentuan tersebut, bukan perubahan terhadap seluruh kewajiban perpajakan pedagang di luar mekanisme pengkreditan PPh Pasal 22.
Pemerintah menetapkan dua ketentuan tersebut dengan mempertimbangkan karakteristik usaha kecil yang berjualan melalui marketplace. Pelaku usaha dengan omzet sampai dengan Rp500 juta perlu diperlakukan secara proporsional agar kebijakan pajak tidak mengabaikan kemampuan dan kondisi operasional mereka. Pertimbangan ini menunjukkan bahwa pengaturan pungutan Pajak Penghasilan (PPh) Pasal 22 tidak semata-mata diarahkan untuk memperluas pemungutan, tetapi juga memperhatikan skala usaha, kapasitas administrasi, serta kebutuhan pedagang dalam menjalankan kegiatan perdagangan sehari-hari.
Di sisi lain, pemerintah tetap perlu memastikan agar pemungutan pajak berlangsung tertib, adil, dan setara. Kegiatan perdagangan melalui platform digital memiliki karakter yang berbeda dari perdagangan secara langsung, tetapi perbedaan saluran transaksi tersebut tidak seharusnya menimbulkan perlakuan yang tidak seimbang. Karena itu, ketentuan yang diberlakukan berupaya menjaga kesetaraan perdagangan online dan offline, sekaligus memberikan dasar yang jelas bagi marketplace dalam menjalankan perannya. Pengaturan ini juga dimaksudkan untuk mengurangi perbedaan pemahaman mengenai pihak yang terlibat dan tata cara pelaksanaan pungutan.
Aspek administrasi turut menjadi perhatian pemerintah. Kebijakan diarahkan agar marketplace dan pedagang memperoleh kepastian hukum melalui ketentuan yang mudah dipahami serta layanan kebijakan yang lebih sederhana. Penyederhanaan tersebut penting agar pelaksanaan kewajiban dapat dilakukan secara tertib tanpa menciptakan beban tambahan yang tidak diperlukan, khususnya bagi usaha dengan skala terbatas. Dengan memperjelas ketentuan dan membatasi administrasi pada hal-hal yang relevan, pemerintah berupaya mencegah munculnya kewajiban pelaporan atau prosedur baru yang tidak sebanding dengan kebutuhan pemungutan. Marketplace pun memiliki acuan yang lebih konsisten dalam melaksanakan ketentuan, sedangkan pelaku usaha dapat memahami posisi dan kewajibannya berdasarkan aturan yang berlaku.
Pemerintah memastikan pemungutan Pajak Penghasilan (PPh) Pasal 22 melalui empat marketplace mulai diterapkan pada 1 Oktober 2026. Kebijakan ini menjadi bagian dari penataan administrasi perpajakan dalam kegiatan perdagangan melalui sistem elektronik. Dengan penunjukan tersebut, platform marketplace akan menjalankan fungsi tertentu sebagai pemungut pajak atas transaksi pedagang yang memenuhi ketentuan.
Penetapan empat marketplace sebagai pemungut dilakukan setelah mempertimbangkan kesiapan administrasi dan sistem masing-masing platform. Pemerintah tidak hanya mengevaluasi kemampuan teknis untuk melaksanakan pemungutan, tetapi juga memperhatikan masukan yang disampaikan oleh pihak marketplace serta pelaku usaha. Pertimbangan tersebut diperlukan agar penerapan kebijakan dapat berlangsung secara terukur, tidak mengganggu kegiatan perdagangan, dan memberikan kejelasan bagi seluruh pihak yang terlibat.
Persiapan kebijakan ini telah dilakukan sejak 2025. Dalam prosesnya, pemerintah berdiskusi bersama pelaku marketplace untuk membahas rancangan mekanisme, kebutuhan sistem, administrasi transaksi, serta pelaksanaan kewajiban setelah pemungutan berjalan. Dialog tersebut menjadi bagian penting untuk memastikan bahwa ketentuan yang diterapkan dapat dipahami dan dilaksanakan secara konsisten oleh platform maupun pedagang.
Waktu pelaksanaan pada 1 Oktober 2026 juga memberikan kesempatan bagi marketplace dan pedagang untuk menyiapkan proses bisnis, pencatatan, serta penyampaian informasi yang diperlukan. Pedagang diharapkan memahami status transaksi dan dokumen yang berkaitan dengan pemungutan agar pelaporan pajak dapat dilakukan dengan baik.
Bimo menegaskan bahwa PPh 22 marketplace bukan pajak baru dan bukan tambahan tarif bagi pedagang. Kebijakan ini merupakan pengaturan mekanisme pemungutan melalui platform, sehingga pemenuhan kewajiban perpajakan dapat berlangsung lebih sederhana, tertib, dan memiliki kepastian. Melalui mekanisme tersebut, proses administrasi diharapkan menjadi lebih jelas tanpa mengubah hakikat kewajiban pajak yang telah berlaku.